美国柴油冲到每加仑6.5美元那天在线炒股配资公司,全球原油市场一点都不缺货。
缺的是把那桶油变成柴油的机器。
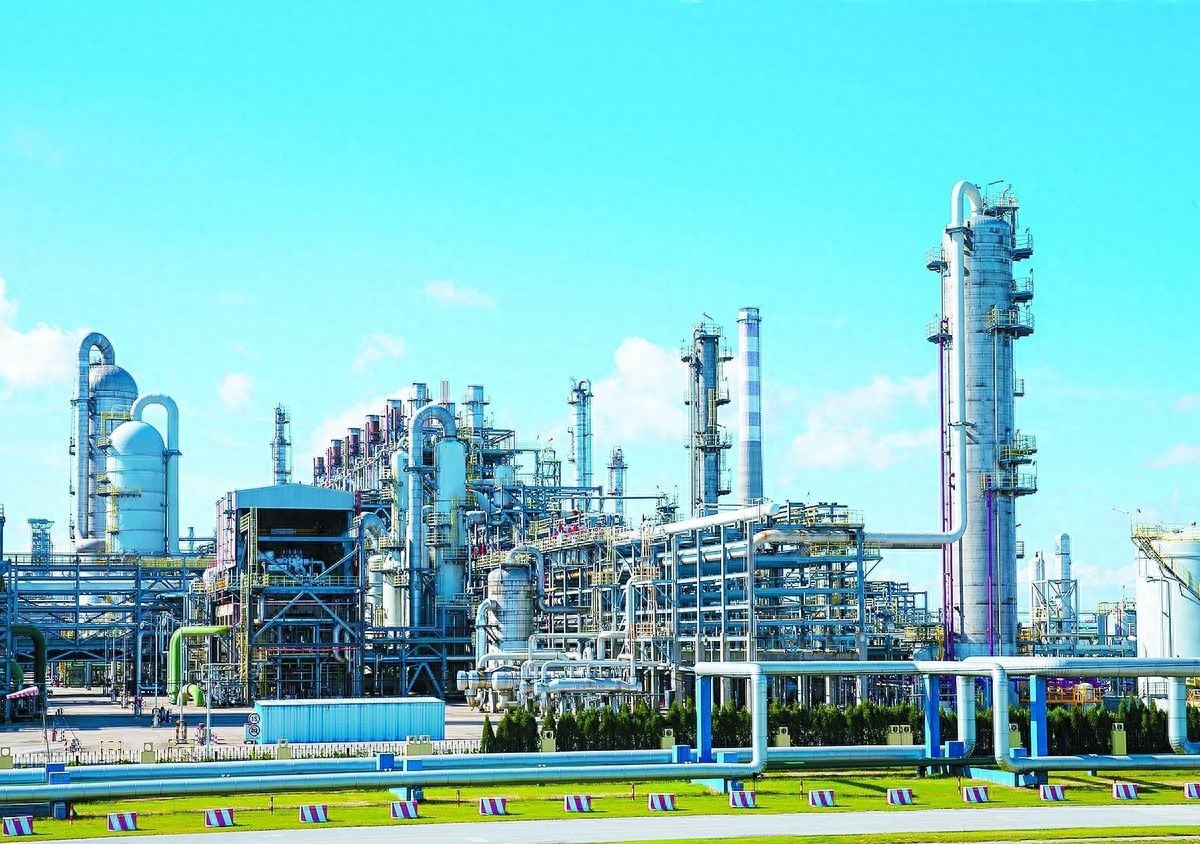
图源网络 炼油厂常减压装置全景
从2026年2月底冲突前的3.76美元,到9月11日突破6.05美元,9月22日冲到历史高点6.53美元,9月28日仍停在6.47美元。半年时间,美国柴油零售价走完了一轮没有先例的上涨。
按常理,这种时候本该到处缺油。数据给出的答案却相反:缺的不是原油,是把原油变成柴油的能力。
真正断供的,其实是另一条链条。中东和俄罗斯的炼厂在袭击中停产,美国炼厂开工率顶到96%以上,接近设备极限。8月全球成品油出口量同比减少约600万桶每日,其中波斯湾与俄罗斯合计贡献了四分之三的降幅。
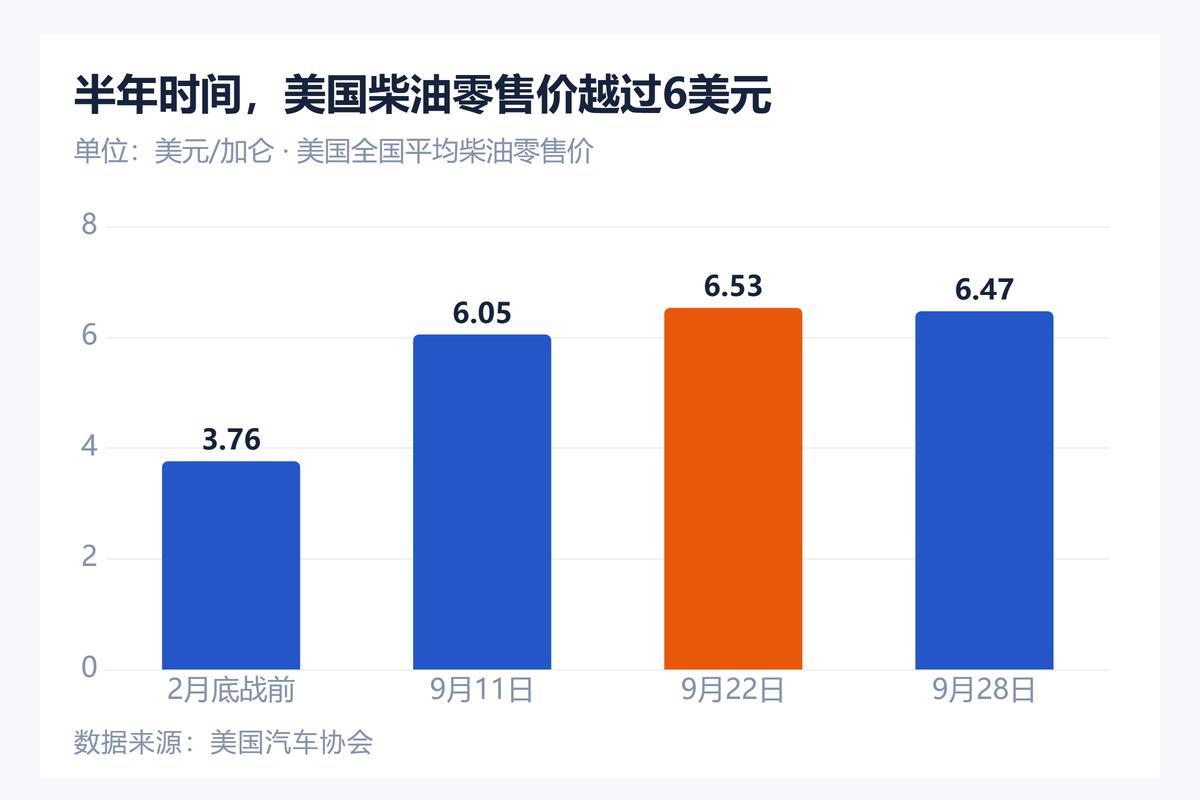
美国柴油零售价走势(2026年)数据来源:美国汽车协会
涨的不是原油,是炼油加工能力
“裂解价差”,说白了就是把一桶原油加工成柴油的工钱。这个工钱在战前是每桶15到25美元,2026年9月11日冲到112美元每桶,到9月25日仍在100美元附近。
同一时期,原油本身没怎么闹。全球原油出口同比只降约10%,柴油出口却降了22%。如果只是原油不够,这2个数字应该一起掉,它们没有。8月17日,这个工钱历史上第一次站上三位数,盘中触及102美元。
2022年那轮能源危机的高点只有89美元,这一次直接翻了过去。平时炼油是薄利生意,一桶赚20到30美元就要谢天谢地,现在1美元的原油进去,出来能多卖100多美元。真正卡住价格的不是桶里的油,是能把油变成柴油的装置。
这里有个容易被误读的细节。112美元的价差不是炼厂的净利润。据行业测算,美国炼厂每卖一桶柴油到国内,先要承担约15美元的合规成本,说白了就是一笔环保配额钱,扣完之后有效价差约97美元,仍是历史高位。而出口的油,不用交这笔钱。
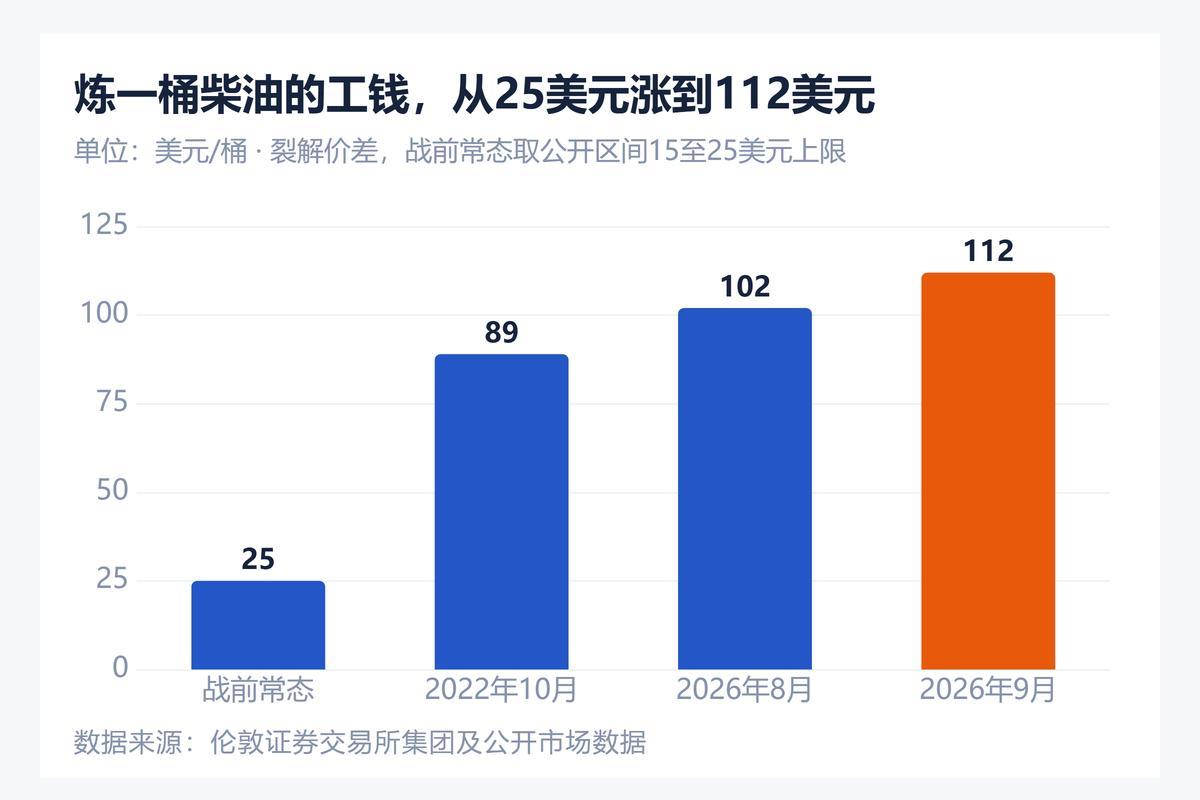
柴油裂解价差的历史刻度 数据来源:伦敦证券交易所集团及公开市场数据
产能坏得快,修得慢
炼油厂是一个24小时不停转的化工厂,靠高温把原油按沸点切成不同的油品,柴油就是中间那一层。这套装置最怕2件事。一件是停工。另一件是无法按原样重建。
现在的局面是,2件事都赶上了。据高盛估算,全球炼厂停工率比季节性正常水平高出约60%,全球炼油产能同比下降近700万桶每日。8月全球炼油加工量8140万桶每日,是夏季峰值,仍比2025年同期低420万桶每日。
美国的情况更能说明问题。中西部和墨西哥湾地区的开工率一度接近97%到100%,8月下旬逼近98%,为8年最高。设备已经跑在极限上,价差再高,也开不出第二台。到了9月18日当周,全国开工率已经回落到94%,中西部从100%掉到86%。
那为什么不建新厂。一座现代化炼厂从审批到投产动辄数年,关键零部件受制裁限制买不到。扩张计划的大头,压在2029到2030年。
图源网络 炼油厂装置区夜间工作场景
AI在抢芯片,同时也在抢柴油
传统叙事里,柴油是要被替代的一方,电动重卡在推进。但AI算力爆发之后,数据中心成了柴油发电机最大的新增买家。
AI芯片的功耗高得离谱,一个装满GPU的机柜,功率密度从传统数据中心的几千瓦飙升到上百千瓦。这种规模的机房,电一断,损失按秒算。而电网的接电速度,远远跟不上算力建设的速度。
柴油发电机的作用就在这里,它不在电网上,它自己就是一个小电厂。它是电力保障的末端防线,几秒钟内就能顶上,还能长时间供电。按行业建设规范,高等级算力枢纽必须配置冗余柴油发电机,配置率从80%到100%提升到120%到150%。
不过这些机组平时待机,只在断电时顶上,真正烧掉的柴油有限。
数据中心在用更高的冗余度买安全边际。全球数据中心备用发电机市场2025年约82.7亿美元,2026年预计突破92.4亿美元,2030年有望达到158.6亿美元,其中柴油发电机组占约71%的份额。
柴油本来是被替代的角色,现在被AI拉回牌桌,还坐到了刚需的位置上。
图源网络 发电机房成套柴油备用电源设备
0.1%的权重,最长的引信
前3节说的是柴油为什么会贵,这一节回答另一个问题:它会不会推高美国通胀。柴油在美国CPI里几乎没有存在感,CPI篮子里汽油占约3.8%的权重,包含柴油在内的“其他车用燃料”只占约0.1%。
德意志银行测算过,柴油相对汽油多涨30%,对CPI的直接影响不足7个基点。0.07个百分点,放在3.4%的整体通胀里,是小数点后第二位。问题是柴油不是烧在私家车里的。
它烧在卡车上,烧在拖拉机上,烧在挖掘机上,烧在货轮和货运火车上。有一个数字能说明它的位置:柴油占美国经济中间投入石油产品的约70%,航空煤油18%,汽油只有12%。
汽油是终点,柴油才是过程。
图源网络 美国高速公路上的重型柴油货运卡车
所以CPI量不到柴油,但量得到柴油的后果。据同一份报告测算:柴油驱动的石油成本自夏季以来上涨约30%,对应美国核心通胀存在约20到25个基点的上行风险。而美国核心CPI同比只有2.4%,这20多个基点差不多把核心通胀又顶高了10%。
而且这笔账不是当月结清的。它要过3道闸。第一道是运费合同,燃油附加费按周调整,基础运价合同通常一年一签。第二道是零售毛利,超市和批发商为了留住顾客,会先自己吸收一部分。
第三道是农产品周期,柴油涨上去,要等下一个种植季才反映到粮价里。直接能源分项在当月CPI就体现,间接路径通常要几个月。美国约70%的国内货运靠卡车,绝大多数烧柴油。这条通道的长度,决定了引信的长度。
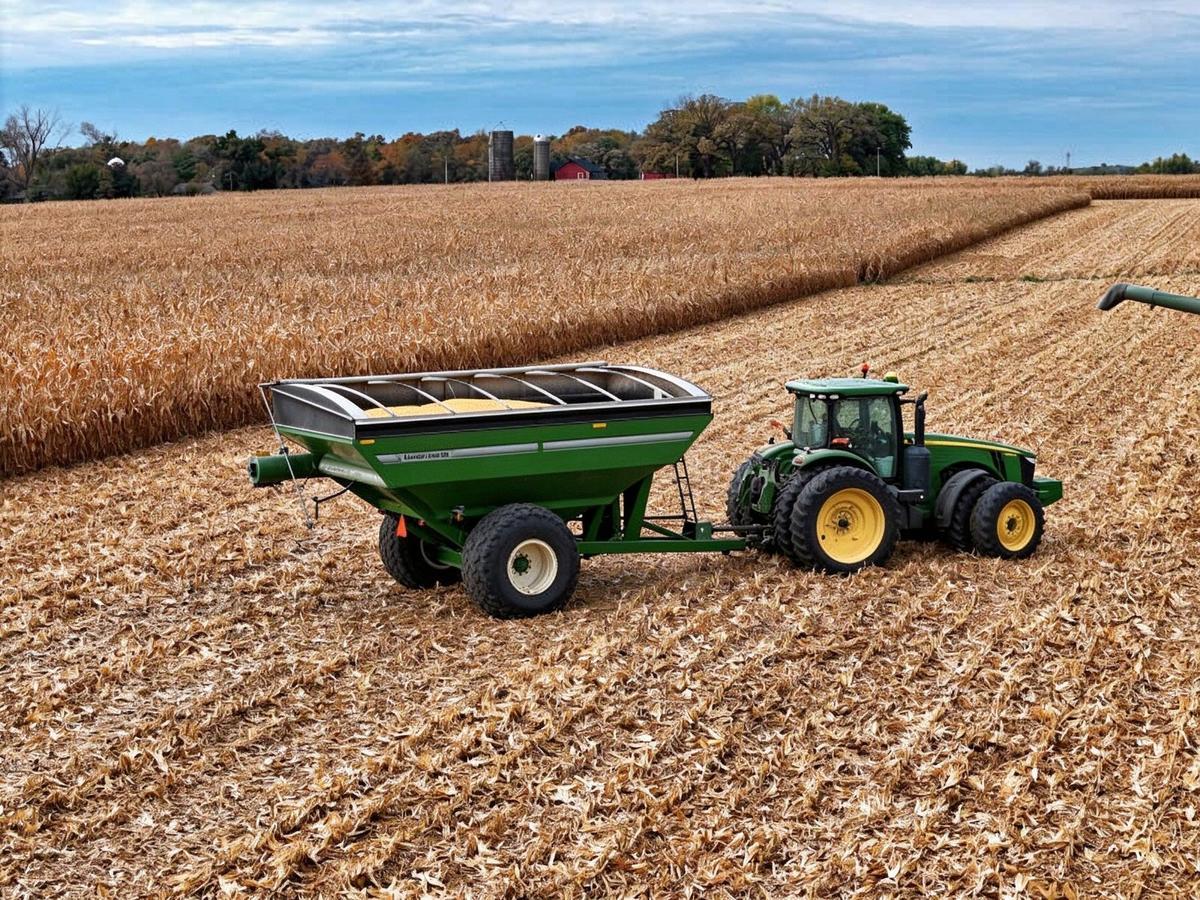
图源网络 美国农场大马力柴油拖拉机田间作业
信号其实已经出现了。8月美国生产者价格指数同比涨5.4%,是年内最高,其中柴油批发价单月暴涨24.1%。同一个月,CPI里的柴油分项几乎没动。涨价先在批发端显现,货架上的价格还没跟上。
接下来的时间窗口更难。10月到次年3月是北半球供暖季,叠加秋季炼厂检修和秋收季的农业用油高峰,三重需求挤在同一段时间里。美联储9月16日刚加息25个基点,是2023年7月以来的首次,而高盛判断全球炼厂开工率要到2027年下半年才能恢复正常。
把能源涨价当成一次性冲击来处理,这个判断本身就带着风险。
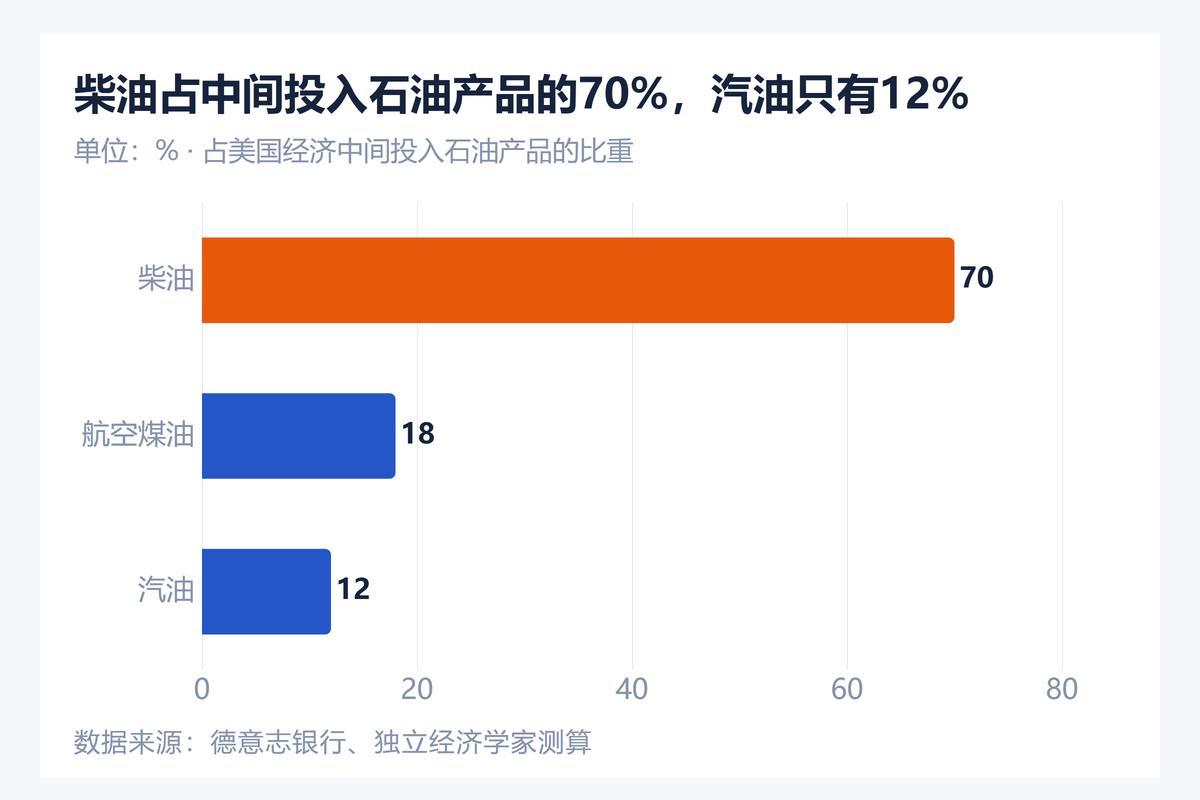
美国经济中间投入石油产品的结构 数据来源:德意志银行、独立经济学家测算
价差不会消失,只会换口袋
还有一件事值得点一下,这笔钱究竟进了谁的口袋。炼油环节拿走了大部分,3家美国主要炼油企业的二季度每股收益同比增长接近4倍。
下游企业和消费者在承担这部分成本。燃料成本占美国食品总成本的15%到30%,2026年7月海鲜价格同比涨7%,鲜果涨4.9%。卡车运输企业的燃油附加费,跟着柴油价格逐周上调。
这轮涨价里最拧巴的一幕是,美国柴油价格创下历史新高的同一个月,柴油出口也创下历史纪录。
据行业追踪数据,8月美国柴油出口日均达到160万桶,比战前的约100万桶高出60%。本国加油贵,出海卖得更多,因为出口的油不用承担那笔约15美元的国内合规成本。
行业因此分成两派,一派主张限制出口保住供应,另一派认为这反而会推高汽油价格。
图源网络 满载原油的大型油轮
这场柴油紧张到底缓解没有,不用等新闻,盯3个指标就够了。第一个,中东与俄罗斯的炼厂能不能复产,那里的产能一天不回来,全球柴油的缺口就一天填不上。第二个,美国炼厂开工率会不会从98%的高位回落,它回落,说明价差已经逼出了新的供给。
第三个,北美柴油储罐的租赁需求会不会恢复,储罐租不出去,意味着市场上真的没有油要存,这是最硬的一手信号。
3个指标一起转好,柴油的稀缺溢价就会自己退潮。
图源网络 石油储运罐区
至于这场风波的终局,取决于一个问题:填补这个缺口的是修好的产能,还是绕过去的新动力。前一条路要等好几年,后一条路已经在路上跑了。
缺的从来不是油在线炒股配资公司,是愿意花几年时间把机器修好的人。
华林优配提示:文章来自网络,不代表本站观点。